
sprawy społeczne ekonomia/biznes/finanse
Chłopaki nie płacą. Ich średnie zaległości alimentacyjne są dwukrotnie wyższe niż kredytowe
Dzień Chłopaka to dobra okazja, by przyjrzeć się finansom mężczyzn. Z danych Rejestru Dłużników BIG InfoMonitor i danych o opóźnionych zobowiązaniach finansowych z bazy BIK wynika, że panowie stanowią zdecydowaną większość niesolidnych płatników - 63 proc. Kwota nieuregulowanych na czas zobowiązań panów wyniosła z końcem lipca ponad 55 mld zł i choć w ciągu roku spadła o ponad 3,6 mld zł, to problemy z regulowaniem swoich należności wciąż ma niemal 1,5 mln panów. Na jednego statystycznego dłużnika przypada 37 tys. zł. Częściej to alimenty niż opóźnione kredyty bankowe.
Kluczowe dane:
- 1,49 mln mężczyzn widniało na koniec lipca 2026 roku w Rejestrze Dłużników BIG InfoMonitor i zalegało z regulowaniem zobowiązań kredytowych zaraportowanych w bazie BIK – to o ponad 51 tys. osób mniej niż rok wcześniej;
- Mężczyźni stanowią większość, bo aż 63 proc. wszystkich dłużników w widocznych w obu bazach;
- 55,06 mld zł wynosi łączny dług panów. W porównaniu do danych z lipca 2025 r. (58,7 mld zł) ich zaległości skurczyły się o ponad 3,6 mld zł;
- Przeciętna zaległość przypadająca na jednego mężczyznę wynosi 37 tys. zł;
- Aż 1,18 mln panów zalega z opłatami za media, telefon, czynsz czy alimenty.
Dane z Rejestru Dłużników BIG InfoMonitor i informacje o opóźnionych zobowiązaniach kredytowych z BIK pokazują, że płatnicza rzetelność mężczyzn poprawia się, choć skala zaległości nadal pozostaje znacząca. Od lipca ubiegłego roku łączna kwota ich przeterminowanych zobowiązań zmniejszyła się o 3,6 mld zł do 55,06 mld zł. Ubyło też 51 tys. niesolidnych dłużników. Mimo to na koniec lipca w obu bazach widniało 1,49 mln mężczyzn, którzy stanowili około 63 proc. wszystkich niesolidnych płatników.
Gorzej z alimentami niż kredytami
Z danych BIG InfoMonitor i BIK wynika, że największym problemem mężczyzn nie są opóźnione spłaty kredytów bankowych, lecz zobowiązania pozakredytowe. Zaległości za prąd, wodę, gaz, telefon, czynsz, polisy ubezpieczeniowe, mandaty za jazdę bez biletu czy niespłacane alimenty obciążają budżety aż 1,18 mln mężczyzn. Dla porównania, kłopoty z terminową spłatą kredytów bankowych ma znacznie mniej, bo około 534 tys. panów. W związku z tym istotnie wyższe wartości mają średnie zaległości pozakredytowe przypadające na jednego niesolidnego płatnika płci męskiej. Najbardziej uderzający kontrast widać w alimentach - przeciętny dług alimentacyjny mężczyzny wynosi aż 62 tys. zł, czyli około dwa razy więcej niż średnia zaległość z tytułu niespłaconego kredytu gotówkowego, która sięga 30 tys. zł.
- Zaległości pozakredytowe są często pierwszym sygnałem pogarszającej się dyscypliny płatniczej. Zanim pojawią się opóźnienia w spłacie kredytów bankowych czy pożyczek pozabankowych, zwykle wcześniej narastają zaległości wobec dostawców usług, samorządów, wspólnot mieszkaniowych czy kontrahentów. Gdy środków finansowych zaczyna brakować, konsumenci dokonują selekcji zobowiązań. Wyższy priorytet nadają spłacie kredytów bankowych, bo mają świadomość ich wpływu na historię kredytową, zdolność do uzyskania kolejnego finansowania czy możliwość zakupu nieruchomości. Zobowiązania pozakredytowe postrzegają jako bardziej elastyczne i możliwe do czasowego odroczenia bez większych konsekwencji – wskazuje Paweł Szarkowski, prezes BIG InfoMonitor.
Młodzi mężczyźni na tle starszych pokoleń
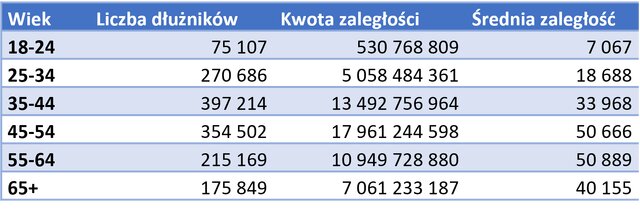
Dane pokazują, że najmłodsi mężczyźni relatywnie najlepiej radzącą sobie z zaległościami. W grupie 18–24 lata zarówno liczba niesolidnych płatników, jak i przeciętna kwota zaległości są wyraźnie niższe niż w starszych rocznikach. Ta grupa jest na ogół mniej aktywna finansowo: rzadziej ma długoterminowe zobowiązania, częściej pozostaje częściowo zależna od wsparcia rodziny i dopiero wchodzi w etap samodzielnego prowadzenia gospodarstwa domowego. Wraz z wiekiem pojawiają się kolejne obciążenia, kredyty, czynsze, rachunki, koszty utrzymania dzieci czy zobowiązania alimentacyjne i to wtedy zaległości zaczynają wyraźnie rosnąć.
- Problemy narastają wraz z wiekiem, kiedy pojawiają się zobowiązania związane z mieszkaniem, prowadzeniem gospodarstwa domowego, utrzymaniem dzieci czy konsekwencjami rozstań i niespłacanych alimentów. Widać wyraźnie, że przełomowym momentem jest wejście w wiek 35-44 lata. Średnia zaległość niemal podwaja się wtedy względem grupy 25-34 lata, a następnie rośnie do ponad 50 tys. zł w grupach 45-54 i 55-64 lata. Oznacza to, że zadłużenie często nie jest efektem jednego zdarzenia, ale kumulacji zobowiązań i życiowych obciążeń w późniejszych etapach życia – zaznacza dr hab. Waldemar Rogowski, główny analityk BIG InfoMonitor. - Dlatego tak ważne jest, by już na początku samodzielnego życia finansowego budować nawyk regularnego regulowania zobowiązań i świadomego planowania budżetu. Może to ograniczyć ryzyko narastania problemów z zadłużeniem w przyszłości, także tych najbardziej dotkliwych społecznie, jak zaległości alimentacyjne – dodaje.
Rozkład zaległości mężczyzn w grupach wiekowych
Rozkład zaległości mężczyzn w regionach
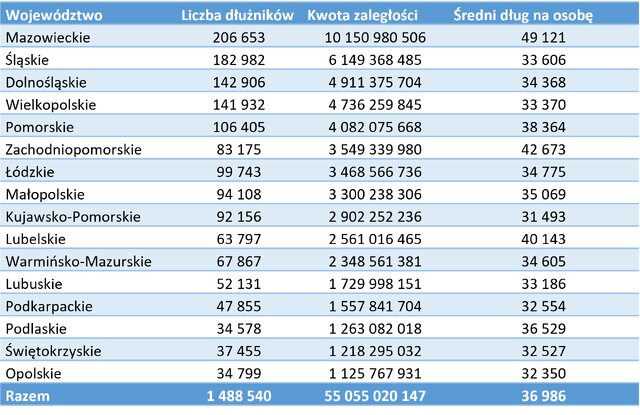
Źródło: Rejestr Dłużników BIG InfoMonitor i baza BIK
kontakt dla mediów
Diana Borowiecka
diana.borowiecka@big.pl
tel: +48 22 486 56 46
tel: +48 607 146 583
informacje o firmie

O BIG InfoMonitor:
Biuro Informacji Gospodarczej InfoMonitor prowadzi Rejestr Dłużników BIG. Zgodnie z Ustawą o BIG* przyjmuje, przechowuje i udostępnia informacje gospodarcze o przeterminowanym zadłużeniu osób i firm. BIG InfoMonitor umożliwia dostęp do baz: Biura Informacji Kredytowej i Związku Banków Polskich, dzięki czemu stanowi platformę wymiany informacji pomiędzy sektorem bankowym i pozostałymi sektorami gospodarki. W 2015 roku BIG InfoMonitor udostępnił swoim klientom ponad 16,6 mln raportów. Łącznie z bazami BIK posiada dostęp do 6 mln 400 tysięcy informacji i danych gospodarczych o dłużnikach. Wpisanie dłużnika do Rejestru Dłużników BIG to natychmiastowe powiadomienie sektora bankowego i telekomunikacyjnego o przeterminowanym zadłużeniu. BIG InfoMonitor jest twórcą Programu Firma Wiarygodna Finansowo, którego uczestnicy uzyskują Certyfikat Firmy Wiarygodnej Finansowo - nowoczesne narzędzie do potwierdzania braku zaległości płatniczych. Certyfikat pomaga uzyskać przewagę w działaniach handlowych, wyróżnia firmę wśród innych przedsiębiorców i podnosi jej prestiż. Baza BIG InfoMonitor to także dane pozytywne, których liczba wynosi aktualnie ok. 20 mln.
Więcej informacji o BIG InfoMonitor można znaleźć na stronie www.BIG.pl
*Ustawa o BIG : Ustawa z dnia 9 kwietnia 2010 r. o udostępnianiu informacji gospodarczych i wymianie danych gospodarczych (Dz.U. Nr 81, poz. 530)
załączniki

kontakt dla mediów
Diana Borowiecka
diana.borowiecka@big.pl
tel: +48 22 486 56 46
tel: +48 607 146 583
informacje o firmie
O BIG InfoMonitor:
Biuro Informacji Gospodarczej InfoMonitor prowadzi Rejestr Dłużników BIG. Zgodnie z Ustawą o BIG* przyjmuje, przechowuje i udostępnia informacje gospodarcze o przeterminowanym zadłużeniu osób i firm. BIG InfoMonitor umożliwia dostęp do baz: Biura Informacji Kredytowej i Związku Banków Polskich, dzięki czemu stanowi platformę wymiany informacji pomiędzy sektorem bankowym i pozostałymi sektorami gospodarki. W 2015 roku BIG InfoMonitor udostępnił swoim klientom ponad 16,6 mln raportów. Łącznie z bazami BIK posiada dostęp do 6 mln 400 tysięcy informacji i danych gospodarczych o dłużnikach. Wpisanie dłużnika do Rejestru Dłużników BIG to natychmiastowe powiadomienie sektora bankowego i telekomunikacyjnego o przeterminowanym zadłużeniu. BIG InfoMonitor jest twórcą Programu Firma Wiarygodna Finansowo, którego uczestnicy uzyskują Certyfikat Firmy Wiarygodnej Finansowo - nowoczesne narzędzie do potwierdzania braku zaległości płatniczych. Certyfikat pomaga uzyskać przewagę w działaniach handlowych, wyróżnia firmę wśród innych przedsiębiorców i podnosi jej prestiż. Baza BIG InfoMonitor to także dane pozytywne, których liczba wynosi aktualnie ok. 20 mln.
Więcej informacji o BIG InfoMonitor można znaleźć na stronie www.BIG.pl
*Ustawa o BIG : Ustawa z dnia 9 kwietnia 2010 r. o udostępnianiu informacji gospodarczych i wymianie danych gospodarczych (Dz.U. Nr 81, poz. 530)